Materielles Risiko · Unregelmäßige Niederschläge, Dürre und Stress durch Schattembäume bei Kleinbauern des Arabica-Kaffees · Äthiopien
Executive Briefing. Der Berichtsquartal Q3 2026 belässt 100 Tage bis zur Anwendung der Verordnung (EU) 2023/1115 auf große und mittlere Marktteilnehmer ab dem 30. Dezember 2026 (Kleinst- und Kleinunternehmen ab dem 30. Juni 2027) gemäß den durch die Verordnung (EU) 2025/2650 festgelegten Fristen [1]. Kaffee ist eine genannte Ware. Die Klimabelastung ist bereits auf dem Hektar angekommen: Der Coffee Annual-Bericht des USDA für Äthiopien vom Mai 2026 nennt unregelmäßige Niederschläge und Dürre als anhaltende Produktionshemmnisse, während die Arbeits- und Binnenfrachtkosten steigen [4]. Ernte-Desks, die die Kampagne 2025/26 abdecken, beschreiben einen späteren Start, Volumenstress im Süden und Ertragsspitzen im Westen – ein ungleichmäßiges Klimajahr, kein Prospektdurchschnitt [2][3]. Peer-reviewed Umfragearbeiten dokumentieren Dürre, Hitze und absterbende Schattembäume als gelebte Bauerfahrung [5]. Die Forschung zur landschaftlichen Agroforstwirtschaft zeigt, dass Schattenmanagement und Kronenstruktur die Ertragsergebnisse unter Klimaschocks verschieben [6]. Die Frage des Instituts lautet, ob die europäische Abnahme lebendigen Schatten und ursprungsbezogene Geodaten finanziert – oder sich die Formulierung „Regenerativer Kaffee“ zu eigen macht, während der Kleinbauer Wetter- und Compliance-Reibungsverluste allein absorbiert.
01Die makroökonomische Herausforderung: Klima auf dem Kaffee-Hektar, Countdown beim Gesetz
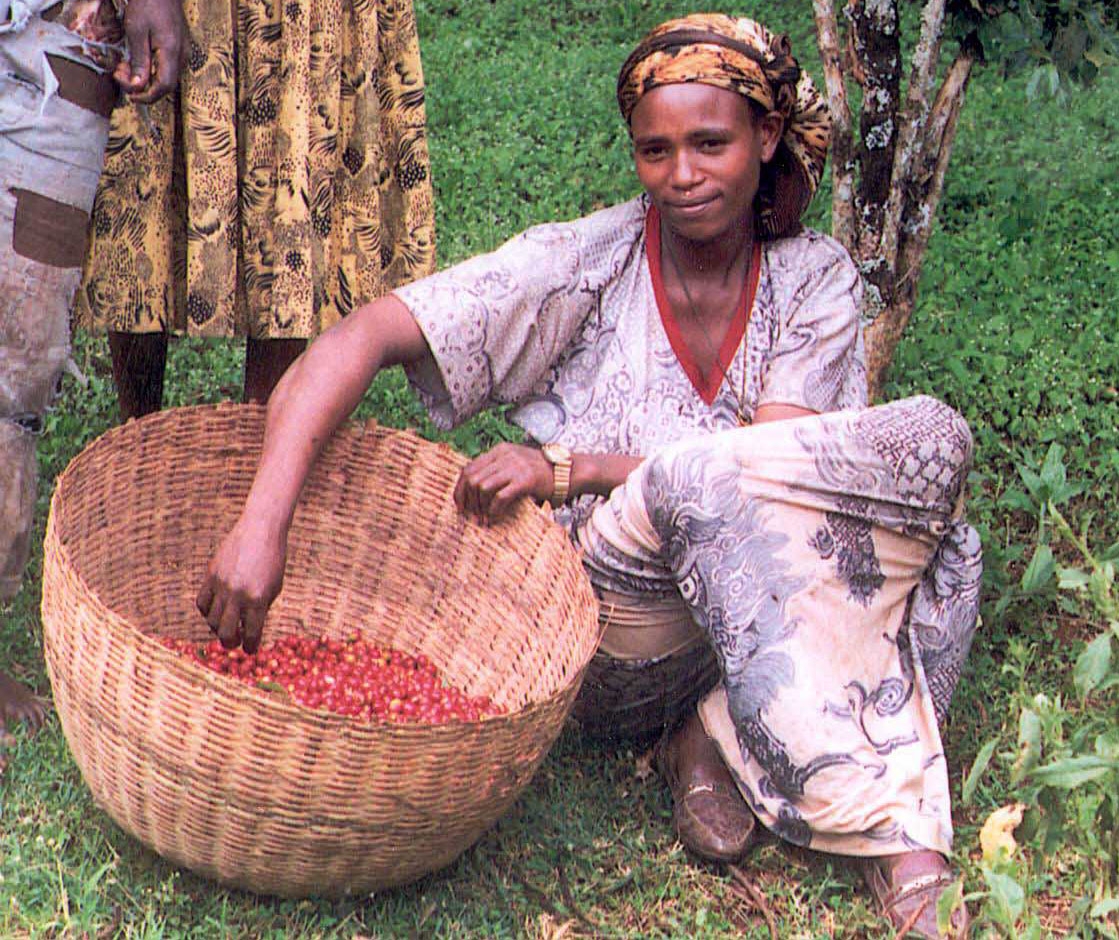
Äthiopiens Kaffeewirtschaft ist in erster Linie ein Kleinbauernsystem. Das USDA zitiert Zahlen der Ethiopian Coffee and Tea Authority, wonach rund 5,9 Millionen Landwirte Kaffee anbauen und Kleinbauern etwa 90 Prozent der nationalen Produktion ausmachen – typischerweise auf Parzellen mit einer Durchschnittsgröße von weniger als einem halben Hektar und oft in gemischten Systemen mit Nahrungspflanzen [4]. Genau diese Struktur ist der Grund, warum unregelmäßiger Regen und Dürre sowohl Ernährungs- und Bauer-Kosten-Geschichten als auch Exportgeschichten sind. Der Ausblick des Posts vom Mai 2026 prognostiziert die Produktion für das Wirtschaftsjahr (MY) 2026/27 auf fast 12,1 Millionen Säcke unter der Annahme günstigen Wetters, betont jedoch gleichzeitig, dass wetterbedingte Schocks – unregelmäßige Niederschlagsmuster und Dürre – erhebliche Sorgen bleiben, die den Krankheitsdruck verschärfen können [4]. Es wird berichtet, dass sich die Löhne für die Kaffeekirschenernte in Nassaufbereitungsanlagen in Sidama stellenweise von fünf auf zehn Birr pro Kilogramm verdoppelt haben, während die Binnentransportkosten stiegen, da die Treibstoffpreise im Jahresvergleich um mehr als 30 Prozent zulegten [4]. Klimastress und Kostenstress treffen gemeinsam ein.
Wie im Ethiopia Harvest 2025/26 Desk-Hinweis von Trabocca dargelegt, begann die Kampagne zwei bis drei Wochen früher als üblich; südliche Regionen meldeten eine geringere Produktivität, während der Westen Äthiopiens Rekordernten verzeichnete, wobei trockenes Wetter während der Haupternte die Trocknungsbedingungen unterstützte [2]. Der Cuprima-Pressetext von Efico zur selben Saison berichtet ebenfalls über kleinere Volumina im Süden, Kirschenpreise auf historischen Höchstständen in den Gürteln Sidama/Guji/Yirgacheffe sowie steigende Arbeits- und Produktionskosten, die die Margen belasten [3]. Dies sind zeitgenössische Marktbeobachtungen eines ungleichmäßigen Klimajahres. Sie sind keine Lizenz für europäische Marken, äthiopischen Kaffee als abstrakten Scope-3-Posten zu behandeln und gleichzeitig das Compliance-Narrativ zu privatisieren.
Spezialitätennachfrage in Europa und den Vereinigten Staaten verlangt weiterhin nach Charakter und Höhenlage; China steigt im USDA-Bericht als Mengenabnehmer auf [4]. Multi-Abnehmer-Cluster funktionieren nur dann, wenn die Ursprungsschatten- und Geodatiendatei nach einem Schock weitergegeben werden kann, ohne dass jeder Einzelhändler eine neue exklusive Datenumgebung fordert. Das ist die praktische Bedeutung des Ursprungstitels im Rahmen eines 100-Tage-EUDR-Countdowns: Dasselbe Genossenschaftsbuch muss mehr als einen Abnehmer zufriedenstellen, oder der Kleinbauer wird in serielle Compliance-Mieten gedrängt, während das Blätterdach, das Arabica abpuffert, unbezahlt bleibt [1][4].
| Signal | Was der Datensatz 2025/26–2026 zeigt | Wer die Akte vorhalten muss |
|---|---|---|
| Wetterbeschränkung | Unregelmäßige Niederschläge und Dürre als Produktionsrisiken genannt [4] | Klimabuch der Erzeuger / Genossenschaft |
| Regionale Ernteteilung | Südlicher Stress; westliche Rekordernte; verzögerter Start [2][3] | Ursprungsvereinigungen und Waschanlagen |
| Bäuerliche Kosten | Kostensteigerungen bei Arbeit und Transport neben Klimarisiken [4][3] | Abnahmepreisgestaltung, die Schocks abfedert – nicht nur FOB-Reden |
| Gelebte Erfahrung mit Schatten / Dürre | Landwirte berichten von Ertragsverlusten und absterbenden Schubbäumen [5] | Protokoll der agroforstlichen Praxis auf Parzellen |
| Schatten unter Klimaschock | Leguminosen-Schatten und Kronenoffenheit sind wichtig; Effekte verschieben sich in El-Niño-Jahren [6] | Vom Landwirt bewirtschaftetes Kronendach, kein Storyboard von Einzelhändlern |
| EUDR-Uhr | Groß/mittel ab 30. Dez 2026; Kleinst-/Kleinunternehmen 30. Jun 2027 [1] | Geodaten und Sorgfaltspflichtserklärung (DDS) am Ursprungstitel |
02Die Übergangschance: Lebendiger Schatten vor der Sorgfaltsprüfungsumgebung
Megerssa und Kollegen dokumentieren in ihrer Mixed-Methods-Studie zu äthiopischen Arabica-Wertschöpfungsketten aus dem Jahr 2025 den Klimawandel als steigende Temperaturen, veränderten Niederschlag, Krankheitsdruck, Nachernteverluste und sich verschiebende geeignete Anbaugebiete – wobei Landwirte schwere Dürren als eine der größten aktuellen Produktionsherausforderungen nennen, einschließlich des Absterbens von Bäumen, die Kaffee beschatten [5]. Das ist regenerative Landwirtschaft, wie sie im Kleinbauernmaßstab praktiziert wird: Schubbäume, Feuchtigkeit und Mikroklima auf der Parzelle – keine CPG-Kreditmethodik. Morel und Kollegen zeigen, dass bei ostafrikanischem Kleinbauernkaffee leguminosenartiger Schatten und eine geringe Kronenoffenheit im Allgemeinen den Ertrag begünstigen, während von Dürre oder hohen Temperaturen dominierte Klimaschockjahre diese Beziehungen umkehren oder verkomplizieren [6]. Die Übergangschance besteht daher darin, Schatten- und Bodenpraktiken als im Besitz des Ursprungs befindliche Beobachtungsobjekte zu finanzieren und zu messen, die in die EUDR-Sorgfaltsprüfung einfließen können, ohne den Titel an ein Käuferportal abzutreten.
Das USDA stellt fest, dass Äthiopiens überwiegend kleinbäuerliche Systeme eine strukturelle Verbindung zu einem geringeren Entwaldungsrisiko im Rahmen der EUDR aufweisen können, warnt jedoch gleichzeitig davor, dass dieselbe Struktur die Erfassung von Geodaten und Compliance-Daten verkompliziert [4]. Das ist der Wendepunkt des Instituts. Parzellenpolygone und Praxishistorien müssen mit Genossenschaften und Kebeles aufgebaut werden – und nicht exklusiv in europäische Betreibersysteme geschabt werden, die den Bauern ohne eine überprüfbare Kopie zurücklassen. Das Verjüngen (Stumping) und verbesserte Kulturpflanzen tauchen im USDA-Produktionsnarrativ als Ertragswerkzeuge auf [4]; sie ersetzen nicht den Schatten als den Klimapuffer, den Landwirte bereits nennen, wenn Schubbäume austrocknen [5]. Dasselbe USDA-Briefing verzeichnet, dass fast 70 Prozent der äthiopischen Kaffeebäume alt sind, dass eine nationale Verjüngungskampagne inzwischen einen wesentlichen Teil der Erntefläche abdeckt und dass Sidama und südliche Gürtel nach Verjüngungen Ertragssprünge verzeichnen können – doch all das wischt die Wetter-Schock-Linie, die der Bericht offen hält, nicht aus [4]. Schatten und Verjüngung ergänzen sich; Käufersoftware ist kein Ersatz für beides.
Ernte-Desks für die Saison 2025/26 machen den Kostenkanal am Hof-Tor explizit. Wie bei Trabocca berichtet, meldet Tesfaye Bekele von Suke Quto Pflückkosten, die sich von Tagessätzen nahe 50 ETB zu Kilogramm-Kirsch-Raten von bis zu 50 ETB verschoben haben – ein gleichzeitiger Arbeitsschock neben der klimabedingt ungleichmäßigen Ernte [2]. Eficos Cuprima-Hinweis beziffert die Kirschenpreise in den südlichen Gürteln auf historische Höchststände, während sich die Volumina an gewaschenem Kaffee verknappen und die Verfügbarkeit von EU-Bio-Kaffee abnimmt [3]. Das sind die Zahlen, auf die europäische Abnehmer in Verträgen treffen: höhere Ursprungskosten, dünneres Angebot an gewaschenem Kaffee und eine Compliance-Uhr, die nach wie vor Parzellendateien verlangt. Die Finanzierung von lebendigem Schatten ohne die Finanzierung von Arbeitskräften und Verifizierungskapazitäten, die den Schatten aufrecht erhalten, ist unvollständige Bewirtschaftung.
03Die Einschätzung der Institutsanalysten: Die EUDR kann nicht umschreiben, wem die Baumkronen-Datei gehört
Die Verordnung (EU) 2023/1115 führt Kaffee unter den relevanten Rohstoffen auf und schreibt eine entwaldungsfreie Sorgfaltspflicht mit Geodaten der Produktionsparzellen vor [1]. Der Anwendungszeitplan, geändert durch die Verordnung (EU) 2025/2650, läuft nun ab dem 30. Dezember 2026 für die meisten Marktteilnehmer und ab dem 30. Juni 2027 für qualifizierte Kleinstunternehmen sowie kleine und mittlere Marktteilnehmer [1]. Hundert Tage ab dem Veröffentlichungsdatum dieses Briefings sind kein „großer zeitlicher Spielraum“ für über fünf Millionen Kleinbauern, wenn die einzige Investitionsthese aus Importeurssoftware besteht. Unternehmensbezogene regenerative Rhetorik, die „klimafreundlichen äthiopischen Kaffee“ vermarktet, während Verträge zu reinen Preisbedingungen verhandelt werden und der exklusive Anspruch auf die Farmdaten erhalten bleibt, ist Sprachkaperung. Technologie ist nur dann legitim, wenn der Ursprung die primäre Beobachtung, die Marge nach den klimabedingten Verlusten und die Möglichkeit behält, dieselbe Datei mehr als einem Abnehmer vorzulegen.
Wie im Erntetagebuch von Trabocca dargelegt, gehen die Arbeitskosten und der Preisanstieg bei Kaffeekirschen auf Hofebene bereits einher mit der klimabedingt ungleichmäßigen Ernte [2]. Efico verweist ähnlich auf feste Preise, begrenzte Mengen an gewaschenem Kaffee und eine sinkende Verfügbarkeit von in der EU zertifizierten Bio-Partien, während Käufer zögern [3]. Dieser wirtschaftliche Druck wird sich verschärfen, sobald die EUDR-Dokumentationskosten anfallen. Wenn europäische F&B-Hersteller Geodaten als privates Absicherungsvermögen behandeln, während die Wiederherstellung der Schattenbäume ein unbezahltes öffentliches Gut bleibt, wird die Verordnung zwar die Importerklärung gesäubert, aber nicht den Hektar repariert haben. Der systemische Optimismus des Instituts stützt sich auf die entgegengesetzte Architektur: von Genossenschaften verwaltete Baumkronen- und Polygon-Register, die Informationsanforderungen im Stil von Artikel 9 erfüllen, ohne den Produzenten zu enteignen.
„wetterbedingte Schocks wie unregelmäßige Niederschlagsmuster und Dürren bleiben erhebliche Sorgen. Diese Schocks können zudem den Krankheitsdruck verschärfen und Erträge sowie Qualität weiter beeinträchtigen.“ USDA Foreign Agricultural Service, Coffee Annual — Äthiopien (GAIN ET2026-0005), Mai 2026 [4]
Diese institutionelle Linie ist der Anker für das materielle Risiko im dritten Quartal 2026. Sie ist auch der Grund, warum die regenerative Arbeit an den Baumkronen nicht auf die Zeit nach der ersten Sorgfaltserklärung eines europäischen Marktteilnehmers verschoben werden kann. Ernährungssicherheit und Kosten für die Landwirte steigen, wenn unregelmäßiger Regen das Volumen im Süden reduziert, während Arbeit und Treibstoff die verbleibende Ernte verteuern [4][3][2]. Abnehmer, die 2027 äthiopischen Arabica-Charakter wünschen, benötigen 2026 lebende Bäume und mit Eigentumstiteln versehene Dateien — kein Portal-Demo, das die Dürre erst entdeckt, nachdem die Aufbereitungsanlage bereits zu wenig Material hatte.
Wie im Erntetagebuch 2025/26 von Trabocca berichtet, ist die Aufteilung zwischen Süden und Westen bereits eine vertragliche Tatsache und kein Zukunftsszenario:
„Obwohl die Ernte zwei bis drei Wochen später als üblich begann, werden nun die letzten Kaffeekirschen aus den am höchsten gelegenen Regionen Äthiopiens gepflückt. Produzenten und Exporteure berichten von einer geringeren Produktivität in den südlichen Regionen, während der Westen Äthiopiens ein Rekordjahr mit gesteigerten Erträgen erlebt.“ Trabocca, Erntetagebuch Äthiopien 2025/26, Juni 2026 [3]
Diese regionale Asymmetrie ist der Grund, warum eine einzige europäische ESG-Folie zum Thema „äthiopischer Kaffee“ scheitert. Schattenfinanzierung und Geodaten müssen dem Hektar folgen, der die Kaffeekirsche tatsächlich hervorgebracht hat – Sidama-Stress und Rekordernte im Westen gleichermaßen –, und zwar unter genossenschaftlichem Eigentumstitel [3][2][4].
04Die proaktive Lösung: Schatten-Register und portable Polygone vor dem 30. Dezember
Finanzieren Sie lebenden Schatten und wasserkonservierende Agroforstwirtschaft auf den Parzellen, die das USDA und die Erntetagebücher bereits als klimagefährdet ausweisen [4][2][3][5][6]. Erstellen Sie Geodaten und Bewirtschaftungshistorien unter genossenschaftlichem Eigentum, damit die EUDR-Sorgfaltsprüfung auf eine Ursprungsdatei verweisen kann, anstatt eine Käufereinfriedung zu erfinden [4][1]. Bepreisen Sie den Abnahmemarkt so, dass Arbeits- und Klimaschocks nicht vollständig auf Kosten der Kleinbauern gehen, während Marken eine Resilienzgeschichte verbuchen [4][2][3]. Die Verantwortung endet erst dann, wenn das Blätterdach, das den Arabica schützt, nach Ablauf der Compliance-Frist äthiopisches Eigentum bleibt.
Hundert Tage reichen aus, um genossenschaftliche Schatten- und Polygonprogramme zu starten; sie reichen nicht aus, um sie nach dem Narrativ der ersten Marktteilnehmerstrafe zu erfinden. Käufer, die auch 2027 äthiopische Partien benötigen, sollten lebende Baumkronen und betitelte Geodaten jetzt als Vertragsbedingungen behandeln – finanziert am Ursprung, vom Landwirt überprüfbar und über verschiedene Abnehmer hinweg portabel [1][4][6].
FeaturedGlobal Forest Watch
Public screening layers inform due diligence but do not replace an origin-held plot and practice file. Offer near-real-time forest-change monitoring that operators use as a screening layer alongside plot-level ground truth.
Was vor der EUDR-Frist im Dezember gefordert werden muss
Eine Maßnahme pro Leser, solange der Countdown noch dreistellig ist.
Genossenschaften & Produzenten
Behandeln Sie Schatten- und Polygondateien als betitelte Vermögenswerte; lehnen Sie eine exklusive Bindung an das Portal eines einzelnen Abnehmers ab.
Agrar-Exporteure
Kofinanzieren Sie die Wiederherstellung von Baumkronen und die digitale Kapazität der Aufbereitungsanlagen; teilen Sie Klimaanpassungen zuerst mit den Erzeugern.
F&B- / FMCG-Käufer
Bezahlen Sie für lebenden Schatten und portable Sorgfaltsprüfungsobjekte; instrumentalisieren Sie Klimaverluste nicht als Lieferkettentheater.
NGOs & Entwicklungsprogramme
Finanzieren Sie Middleware zur Parzellenüberprüfung, die Landwirte einsehen können – und nicht ein weiteres Siegel, das die Datei ausgelagert.
Äthiopiens Kaffeebriefings werden daran gemessen werden, ob sich Baumkronen und Compliance-Uhr unter genossenschaftlichem Eigentum gemeinsam bewegen – und nicht daran, wie schnell ein europäischer Marktteilnehmer nach ausbleibendem Regen eine Sorgfaltserklärung ausfüllen kann.
Referenzen und Zitierungsmatrix
Veröffentlicht vom Global Risk & Regeneration Institute als unabhängige regulatorische Analyse. Dieses Briefing stellt keine Rechts-, Steuer- oder Anlageberatung dar. Die im Hinweis zur redaktionellen Infrastruktur genannten Plattformen werden als architektonische Beispiele angeführt; das Institut unterhält keine kommerziellen Beziehungen zu ihnen.