Riesgo material · Lluvias irregulares, sequía y estrés en los árboles de sombra para los medios de vida de los pequeños agricultores de Arábiga · Etiopía
Informe ejecutivo. El trimestre de presentación de informes Q3 2026 deja 100 días hasta que el Reglamento (UE) 2023/1115 sea aplicable a los operadores grandes y medianos a partir del 30 de diciembre de 2026 (micros y pequeños a partir del 30 de junio de 2027) bajo las fechas fijadas por el Reglamento (UE) 2025/2650 [1]. El café es un producto básico incluido en la lista. La carga climática ya está presente en la hectárea: el informe anual del café para Etiopía de mayo de 2026 del USDA señala las precipitaciones irregulares y la sequía como restricciones continuas para la producción, mientras aumentan los costes de mano de obra y de flete interior [4]. Las mesas de cosecha que cubren la campaña 2025/26 describen un inicio más tardío, estrés de volumen en el sur y focos de producción récord en el oeste; un año climático desigual, no un promedio de folleto [2][3]. Trabajos de encuesta revisados por pares registran la sequía, el calor y el secado de los árboles de sombra como la experiencia vivida por los agricultores [5]. La investigación sobre agrosilvicultura de paisajes muestra que la gestión de la sombra y la estructura del dosel alteran los resultados de rendimiento bajo choque climático [6]. La pregunta del Instituto es si la absorción europea financia la sombra viva y la geolocalización retenida en origen, o si captura el lenguaje del "café regenerativo" mientras el pequeño agricultor absorbe en solitario el clima y la fricción del cumplimiento.
01El reto macro: el clima en la hectárea cafetera, la cuenta atrás en la normativa
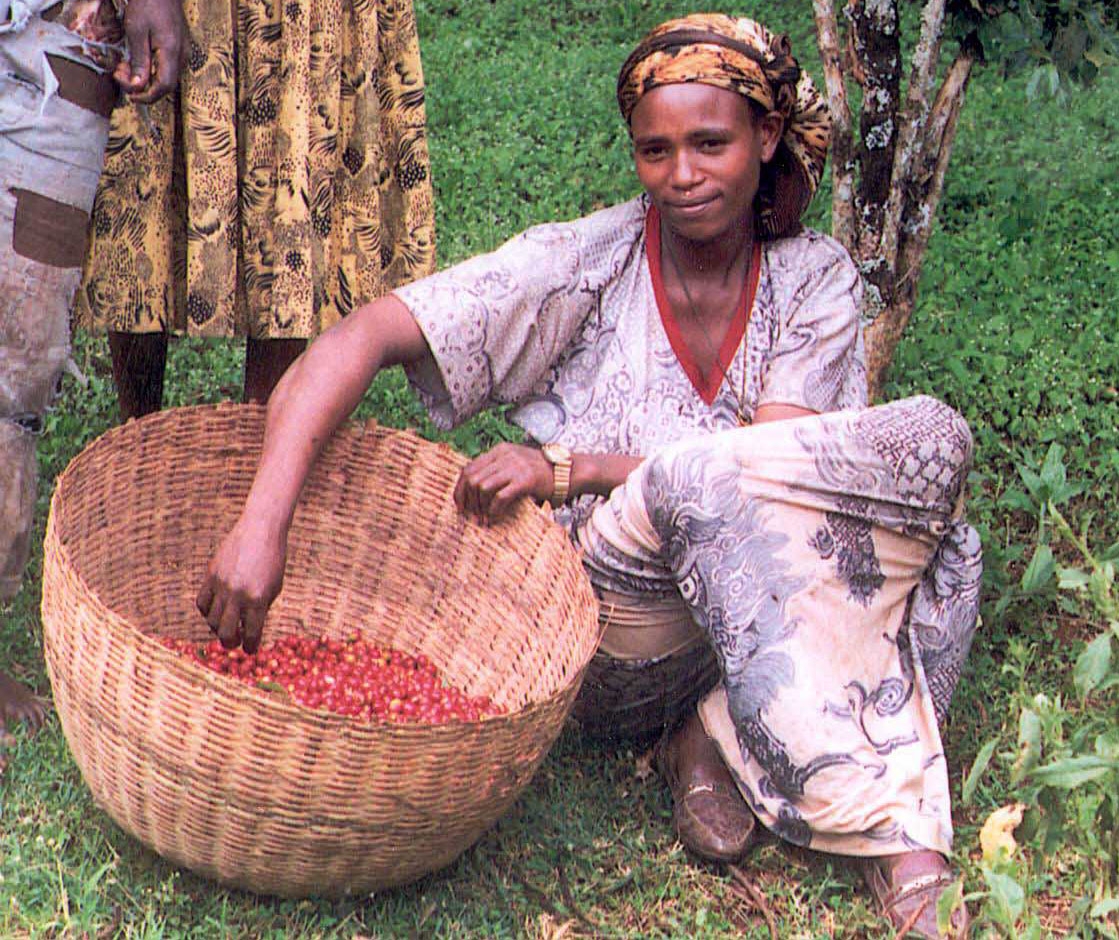
La economía cafetera de Etiopía es, ante todo, un sistema de pequeños agricultores. El USDA cita las cifras de la Autoridad del Café y del Té de Etiopía que indican que aproximadamente 5,9 millones de agricultores producen café y que los pequeños agricultores representan alrededor del 90 por ciento de la producción nacional, típicamente en parcelas con un promedio de menos de media hectárea y a menudo en sistemas mixtos con cultivos alimentarios [4]. Esa estructura es precisamente la razón por la cual las lluvias irregulares y la sequía son historias de seguridad alimentaria y de costes para el agricultor, además de ser historias de exportación. Las perspectivas del USDA de mayo de 2026 pronostican para la campaña 2026/27 una producción cercana a los 12,1 millones de sacos bajo el supuesto de un clima favorable, al tiempo que recalcan que los choques relacionados con el clima —patrones de precipitaciones irregulares y sequía— siguen siendo preocupaciones significativas que pueden empeorar la presión de las enfermedades [4]. Se informa que los costes de mano de obra en los molinos húmedos de Sidama para la recolección de cerezas se han duplicado en algunos lugares de cinco a diez birr por kilogramo, con un aumento en los costes de transporte interior a medida que los precios del combustible subieron más de un 30 por ciento interanual [4]. El estrés climático y el estrés de costes llegan juntos.
Tal como se recoge en la nota de la mesa de cosecha de Etiopía 2025/26 de Trabocca, la campaña comenzó de dos a tres semanas más tarde de lo habitual; las regiones del sur informaron de una menor productividad, mientras que el oeste de Etiopía experimentó rendimientos récord, con un clima seco durante el pico de cosecha que favoreció las condiciones de secado [2]. El boletín de Cuprima de Efico sobre la misma temporada también informa de volúmenes más pequeños en el sur, precios de la cereza en máximos históricos en los cinturones de Sidama/Guji/Yirgacheffe, y un aumento en los costes de mano de obra y de producción que presionan los márgenes [3]. Se trata de observaciones comerciales contemporáneas de un año climático desigual. No constituyen una licencia para que las marcas europeas traten el café etíope como una partida abstracta de Alcance 3 mientras privatizan la narrativa de cumplimiento.
La demanda de especialidades en Europa y Estados Unidos sigue exigiendo carácter y altitud; China está emergiendo como un comprador de volumen según las cuentas del USDA [4]. Los grupos de múltiples compradores solo funcionan si la sombra de origen y el archivo de geolocalización pueden viajar tras un choque sin que cada minorista exija un nuevo recinto de datos exclusivo. Ese es el significado práctico del título de origen bajo una cuenta atrás de 100 días para el EUDR: el mismo libro de contabilidad cooperativo debe satisfacer a más de un comprador, o el pequeño agricultor se verá obligado a pagar rentas de cumplimiento en serie mientras el dosel que protege el café arábiga sigue sin recibir financiación [1][4].
| Señal | Qué muestra el registro de 2025/26–2026 | Quién debe poseer el archivo |
|---|---|---|
| Limitación meteorológica | Precipitaciones irregulares y sequía señaladas como riesgos de producción [4] | Libro de contabilidad climática del productor / cooperativa |
| División regional de la cosecha | Estrés en el sur; récord en el oeste; inicio retrasado [2][3] | Uniones de origen y estaciones de lavado |
| Coste para el agricultor | Picos en los costes de mano de obra y transporte junto con el riesgo climático [4][3] | Precios de compra que absorben el choque, no solo discurso FOB |
| Experiencia vivida de sombra / sequía | Los agricultores informan de pérdida de rendimiento y desecación de árboles de refugio [5] | Registro de prácticas agroforestales en parcela |
| Sombra bajo choque climático | La sombra leguminosa y la apertura del dosel importan; los efectos cambian en años de El Niño [6] | Dosel gestionado por el agricultor, no relato comercial del minorista |
| Reloj del EUDR | Grandes/medianos desde el 30 dic 2026; micros/pequeños 30 jun 2027 [1] | Geolocalización y DDC en el título de origen |
02La oportunidad de transición: sombra viva antes del cerco de la diligencia debida
El estudio de métodos mixtos de Megerssa y colaboradores de 2025 sobre las cadenas de valor del café arábiga en Etiopía documenta el cambio climático en forma de aumento de temperaturas, cambio en las precipitaciones, presión de enfermedades, pérdidas postcosecha y modificación de las áreas aptas, citando los agricultores la sequía severa como un importante reto reciente para la producción, incluida la desecación de los árboles que protegen el café [5]. Eso es agricultura regenerativa practicada a escala de pequeños agricultores: árboles de refugio, humedad y microclima en la parcela, no una metodología de créditos de CPG. Morel y colaboradores muestran que en el café de pequeños agricultores de África Oriental, la sombra leguminosa y la baja apertura del dosel benefician generalmente a los rendimientos, mientras que los años de choques climáticos dominados por sequías o altas temperaturas invierten o complican esas relaciones [6]. Por lo tanto, la oportunidad de transición consiste en financiar y medir las prácticas de sombra y suelo como objetos de observación propiedad del origen que puedan incorporarse a la diligencia debida del EUDR sin ceder la titularidad a un portal de compradores.
El USDA señala que los sistemas predominantemente de pequeños agricultores de Etiopía pueden ofrecer una asociación estructural con un menor riesgo de deforestación bajo el EUDR, al tiempo que advierte que esa misma estructura complica la recopilación de datos de geolocalización y cumplimiento [4]. Ese es el eje del Instituto. Los polígonos de las parcelas y los históricos de prácticas deben construirse con las cooperativas y los kebeles, y no extraerse exclusivamente mediante raspado («scraping») hacia los sistemas de operadores europeos que dejan al agricultor sin una copia inspeccionable. La poda drástica («stumping») y los cultivares mejorados aparecen en la narrativa de producción del USDA como herramientas de rendimiento [4]; no reemplazan a la sombra como el amortiguador climático que los agricultores ya nombran cuando los árboles de refugio se secan [5]. El mismo informe del USDA registra que casi el 70 por ciento de los cafetos en Etiopía son viejos, que una campaña nacional de poda drástica cubre ahora una parte material de la área cosechada y que Sidama y los cinturones del sur pueden experimentar saltos en el rendimiento tras el rejuvenecimiento; sin embargo, nada de eso borra la línea de choque meteorológico que el informe mantiene abierta [4]. La sombra y el rejuvenecimiento son complementarios; el software del comprador no sustituye a ninguno de los dos.
Las mesas de cosecha que cubren la campaña 2025/26 hacen explícito el canal de costes a nivel de finca. Como se cubre en Trabocca, Tesfaye Bekele, de Suke Quto, informa de costes de recolección que han pasado de tarifas diarias cercanas a los 50 ETB a tarifas por kilogramo de cereza de hasta 50 ETB, un choque laboral concurrente junto con la cosecha climáticamente desigual [2]. La nota de Cuprima de Efico sitúa los precios de la cereza en los cinturones del sur en máximos históricos mientras los volúmenes lavados se contraen y la disponibilidad de café orgánico certificado por la UE disminuye [3]. Esos son los números con los que se encontrarán los compradores europeos en los contratos: mayor coste en origen, suministro lavado más escaso y un reloj de cumplimiento que sigue exigiendo los expedientes de las parcelas. Financiar la sombra viva sin financiar la mano de obra y la capacidad de verificación que mantienen la sombra en pie constituye una gestión incompleta.
03La perspectiva del analista del Instituto: El EUDR no puede reescribir a quién pertenece el archivo del dosel arbóreo
El Reglamento (UE) 2023/1115 incluye el café entre las materias primas pertinentes y exige una diligencia debida libre de deforestación con geolocalización de las parcelas de producción [1]. El calendario de aplicación, modificado por el Reglamento (UE) 2025/2650, abarca ahora desde el 30 de diciembre de 2026 para la mayoría de los operadores y el 30 de junio de 2027 para los microoperadores y pequeños operadores que reúnan los requisitos [1]. Cien días a partir de la fecha de publicación de este informe no es «un margen amplio» para más de cinco millones de pequeños agricultores si la única tesis de inversión es el software para importadores. La retórica regenerativa corporativa que comercializa «café etíope climáticamente inteligente» mientras contrata en condiciones basadas únicamente en el precio y retiene la exclusividad sobre los datos de las granjas es una apropiación del lenguaje. La tecnología solo es legítima si el origen conserva la observación principal, el margen tras la pérdida climática y la capacidad de mostrar el mismo archivo a más de un comprador.
Como se cubre en la mesa de cosecha de Trabocca, el aumento de los costes de mano de obra y del precio de la cereza a pie de granja ya coincide con la cosecha afectada de forma desigual por el clima [2]. Efico señala de igual modo precios firmes, volúmenes lavados limitados y una disponibilidad decreciente de lotes orgánicos certificados por la UE a medida que los compradores retrasan sus decisiones [3]. Esas presiones comerciales se intensificarán a medida que lleguen los costes de la documentación del EUDR. Si los fabricantes europeos de alimentación y bebidas tratan la geolocalización como un activo de garantía privado mientras la restauración de la cubierta arbórea sigue siendo un bien público no remunerado, el estatuto habrá limpiado la declaración de importación sin reparar la hectárea. El optimismo sistémico del Instituto se basa en la arquitectura contraria: registros de dosel y polígonos propiedad de cooperativas que satisfagan las necesidades de información de estilo Artículo 9 sin desposeer al productor.
"los choques relacionados con el clima, como los patrones de lluvia irregulares y la sequía, siguen siendo motivo de gran preocupación. Estos choques también pueden exacerbar la presión de las enfermedades, afectando aún más los rendimientos y la calidad." Servicio Agrícola Exterior del USDA, Café Anual — Etiopía (GAIN ET2026-0005), mayo de 2026 [4]
Esa línea institucional es el ancla de riesgo material para el tercer trimestre de 2026. Es también la razón por la cual el trabajo de regeneración del dosel arbóreo no puede posponerse hasta después de la primera declaración de diligencia debida de un operador europeo. La inseguridad alimentaria y el coste para los agricultores aumentan cuando las lluvias irregulares reducen el volumen en el sur mientras la mano de obra y el combustible inflan la cosecha residual [4][3][2]. Los compradores que deseen el carácter del arábica etíope en 2027 necesitarán árboles vivos y archivos con título en 2026, no una demostración en un portal que descubre la sequía después de que la estación de lavado ya se haya quedado corta.
Como se aborda en la mesa de cosecha 2025/26 de Trabocca, la división entre el sur y el oeste ya es un hecho contractual, no un escenario futuro:
"Si bien la cosecha comenzó entre dos y tres semanas más tarde de lo habitual, ya se están recolectando las últimas cerezas de las zonas de mayor altitud de Etiopía. Los productores y exportadores informan de una menor productividad en las regiones del sur, mientras que el oeste de Etiopía experimenta un año récord con mayores rendimientos." Trabocca, nota de la mesa de cosecha de Etiopía 2025/26, junio de 2026 [3]
Esa asimetría regional es la razón por la cual una única diapositiva ESG europea sobre el «café de Etiopía» fracasa. La financiación para la sombra y la geolocalización deben seguir la hectárea que realmente cultivó la cereza —tanto el estrés en Sidama como la bonanza en el oeste— bajo titularidad cooperativa [3][2][4].
04La solución proactiva: registros de sombra y polígonos portátiles antes del 30 de diciembre
Financiar sombra viva y agrosilvicultura que conserve el agua en las parcelas que el USDA y las mesas de cosecha ya señalan como expuestas al clima [4][2][3][5][6]. Construir geolocalización e historiales de prácticas bajo titularidad cooperativa para que la diligencia debida del EUDR pueda citar un archivo de origen en lugar de inventar un recinto para el comprador [4][1]. Fijar el precio de la producción de modo que la mano de obra y los choques climáticos no recaigan enteramente en los pequeños agricultores mientras las marcas registran una historia de resiliencia [4][2][3]. La gestión responsable se completa cuando el dosel arbóreo que protege al arábica sigue siendo propiedad etíope después de que el reloj del cumplimiento llegue a cero.
Cien días son suficientes para iniciar programas cooperativos de sombra y polígonos; no son suficientes para inventarlos después de la narrativa de la primera sanción a un operador. Los compradores que necesiten lotes etíopes hasta 2027 deben tratar el dosel vivo y la geolocalización titulada como condiciones contractuales ahora —financiadas en origen, inspeccionables por el agricultor y portátiles entre compradores [1][4][6].
FeaturedGlobal Forest Watch
Public screening layers inform due diligence but do not replace an origin-held plot and practice file. Offer near-real-time forest-change monitoring that operators use as a screening layer alongside plot-level ground truth.
Qué exigir antes de la puerta de entrada del EUDR en diciembre
Una acción por lector mientras la cuenta atrás aún tiene tres dígitos.
Cooperativas y productores
Tratar los archivos de sombra y polígonos como activos titulados; rechazar la exclusividad con el portal de un único comprador.
Agroexportadores
Cofinanciar la restauración del dosel y la capacidad digital de las estaciones de lavado; compartir las revisiones climáticas primero con los productores.
Compradores de F&B / FMCG
Pagar por la sombra viva y los objetos de diligencia debida portátiles; no rebautizar la pérdida climática como teatro de la cadena de suministro.
ONG y programas de desarrollo
Financiar herramientas intermedias de verificación de parcelas que los agricultores puedan inspeccionar, no otro sello que deje el archivo en el extranjero.
Los informes sobre el café de Etiopía se juzgarán según si el dosel y el reloj del cumplimiento se mueven juntos bajo la titularidad de origen, y no según la rapidez con la que un operador europeo pueda completar una declaración de diligencia debida después de que hayan fallado las lluvias.
Referencias y matriz de citación
Publicado por The Global Risk & Regeneration Institute como análisis regulatorio independiente. Este informe no constituye asesoramiento legal, fiscal o de inversión. Las plataformas mencionadas en la nota de infraestructura editorial se citan como ejemplos arquitectónicos; el Instituto no mantiene ninguna relación comercial con ellas.